تاریخ توکنایز شدن طلا در ایران و جهان

توکنایز شدن طلا! طلا سالهاست که یکی از گزینههای اصلی مردم برای حفظ ارزش داراییهایشان، به خصوص در دوران افزایش تورم، است. با این حال، این کار به دلیل نیاز به سرمایه اولیه قابل توجه برای خرید شمش، همیشه هم راحت نیست. از آن گذشته، نگهداری طلا در مکانی امن نیز باعث میشود بعضی افراد در خرید آن دچار تردید شوند.
همین موضوع باعث شده است که کسب و کارهای مختلف به فکر ارائه راهکاری دیجیتال باشند تا هم خرید طلا را آسانتر کنند و هم دغدغه نگهداری آن را از ذهن خریدار حذف کنند. یکی از راهکارهایی که در سالهای اخیر با استقبال روبهرو شده، توکنایز شدن طلا یا عرضه توکنهایی است که گفته میشود پشتوانه طلا دارند و روی شبکههای بلاکچینی معامله میشوند!
با این حال، توکن طلا صرفاً نسخه دیجیتال یک شمش نیست. در واقع، پشت هر توکن شرکتی قرار دارد که پشتوانه آن و قوانین معامله و بازخرید را تعیین میکند. بنابراین، برای شناخت این بازار باید به تاریخ شکلگیری شرکتها، مدل کسب و کار آنها و انگیزه اقتصادی عرضه چنین داراییهایی نیز توجه کرد.
این موضوع در ایران اهمیت بیشتری دارد؛ چرا که با تورم و کاهش ارزش پول ملی روبهرو هستیم و همین مسئله باعث میشود تقاضا برای سرمایهگذاری روی داراییهای مرتبط با طلا افزایش پیدا کند. اما آیا همه پروژههای توکن طلا با هدف سادهتر کردن دسترسی به طلا شکل گرفتهاند؟ برای پاسخ به این پرسش، در ادامه درباره تاریخچه توکنهای مبتنی بر بلاکچین و مسیری که تاکنون طی کردهاند، صحبت خواهیم کرد.
توکنایز کردن طلا چیست و چه تفاوتی با خرید طلای دیجیتال دارد؟
توکن طلا نوعی دارایی دیجیتال روی یک شبکه بلاکچینی است که ارزش آن، طبق سازوکار تعریف شده در پروژه، به طلا ارتباط دارد. این ارتباط میتواند از طریق تخصیص طلای فیزیکی به توکنها، تعهد قراردادی یا ساختارهای مالی دیگر ایجاد شود. به همین دلیل، صرف استفاده از عبارت «پشتوانه طلا» به این معنا نیست که دارنده توکن در همه پروژهها مالک مستقیم مقدار مشخصی طلای فیزیکی است.
بر این اساس، ممکن است در یک مدل، پشتوانه هر توکن مقدار معینی طلا باشد؛ حال آنکه در مدلی دیگر، دارنده فقط حق دریافت وجه را داشته باشد. تفاوت این دو مدل هنگام ورشکستگی شرکت صادر کننده توکن، بروز اختلافات حقوقی یا درخواست تحویل طلا اهمیت پیدا میکند.
اگرچه بلاکچین امکان ثبت و انتقال توکن را بدون نیاز به ثبت دستی هر معامله فراهم میکند و قرارداد هوشمند نیز قواعد صدور، انتقال و سوزاندن توکن را مشخص میکند، این دو مورد به تنهایی وجود طلا در خزانه را اثبات نمیکنند. در واقع، برای بررسی پشتوانه توکن باید اسناد شرکت و اطلاعات مربوط به متولی نگهداری طلا را بررسی کرد.
در این میان، از توکنهای شناخته شده جهانی میتوان به PAX Gold و Tether Gold اشاره کرد. شرکت Paxos هنگام معرفی PAX Gold در سپتامبر ۲۰۱۹ اعلام کرد که هر توکن معادل یک اونس تروا طلای خالص نگهداری شده در خزانههای لندن است. تتر نیز در ژانویه ۲۰۲۰ توکن XAU₮ را معرفی کرد و برای هر واحد آن، یک اونس تروا طلای فیزیکی در نظر گرفت.
در مقابل، طلای آنلاین ممکن است صرفاً موجودی ثبت شده در حساب کاربری یک پلتفرم باشد و اصلاً توکن بلاکچینی نداشته باشد. گواهی سپرده طلا و واحدهای صندوق سرمایهگذاری مبتنی بر طلا نیز ساختارهای حقوقی و معاملاتی متفاوتی دارند. بنابراین، نمیتوان همه این موارد را در یک دسته قرار داد.
تاریخچه توکنایز شدن طلا در جهان؛ اولین پروژهها از کجا شروع شدند؟
توکنایز شدن طلا از زمانی شکل گرفت که برخی شرکتها قصد داشتند میان ارزش یک دارایی فیزیکی و قابلیت انتقال و معامله آن در بازار دیجیتال ارتباط برقرار کنند. در واقع، ایده اصلی این بود که مالکیت مقدار مشخصی طلا به توکنهای مبتنی بر بلاکچین تبدیل شود تا کاربران بتوانند بدون جابهجایی فیزیکی طلا، سهم خود از این فلز گرانبها را در اختیار داشته باشند.
نکته مهم این است که همه توکنهای طلا از ابتدا شکل یکسانی نداشتند؛ برخی پروژهها مبتنی بر مالکیت طلای نگهداری شده در خزانه بودند و برخی دیگر، مدلهای متفاوتی برای ثبت و انتقال مالکیت داراییها داشتند.
پروژههای اولیه توکن طلا پیش از موج جدید بازار
از نمونههای اولیه توکن سازی طلا میتوان به پروژه Digix اشاره کرد که وایت پیپر آن در ژانویه ۲۰۱۶ منتشر شد. در این وایت پیپر، سازوکار ثبت دارایی فیزیکی با استفاده از بلاکچین اتریوم و سامانه IPFS به وضوح توضیح داده شده بود.
Digix برای اطمینان از اصالت طلا و ثبت مسیر انتقال آن تا محل نگهداری، از سازوکاری به نام Proof of Asset استفاده میکرد. در این فرایند، اطلاعات مربوط به طلا و مراحل نگهداری آن ثبت میشد تا امکان بررسی ارتباط میان طلای فیزیکی و توکنهای دیجیتال فراهم شود. هر توکن DGX نیز معادل یک گرم طلای فیزیکی است.
عرضه PAX Gold در سال ۲۰۱۹
پس از Digix، شرکت Paxos در ۵ سپتامبر ۲۰۱۹ توکن PAX Gold را با نماد PAXG معرفی کرد. این توکن روی بلاکچین اتریوم و مطابق استاندارد ERC-20 عرضه شد. هر PAXG نماینده یک اونس تروا طلای خالص است که در خزانههای لندن نگهداری میشود.
طبق توضیحات رسمی Paxos، دارنده هر توکن مالک مقدار مشخصی طلاست و میتواند با رعایت شرایط شرکت، توکن خود را به طلا تبدیل کند و طلای فیزیکی تحویل بگیرد. نکته مهم اینکه این شرکت به صورت دورهای گزارشی از شمشهای طلا و ذخایر خود منتشر میکند.
نکته: دریافت طلای فیزیکی لزوماً به معنای تحویل یک شمش کوچک به ازای هر توکن نیست؛ تحویل فیزیکی تابع حداقل مقدار، هزینهها و شرایط اعلامشده از سوی Paxos است.
ورود Tether Gold و گسترش بازار در سال ۲۰۲۰
شرکت Tether در ۲۳ ژانویه ۲۰۲۰ از عرضه Tether Gold با نماد XAU₮ خبر داد. طبق اطلاعیه رسمی، هر توکن معادل یک اونس تروا طلای فیزیکی است. این توکن در زمان معرفی روی اتریوم با استاندارد ERC-20 و ترون با استاندارد TRC-20 عرضه شد.
پس از آن، به تدریج معاملات این توکن در صرافیها گسترش یافت. یکی از نخستین صرافیهایی که امکان خرید این توکن را فراهم کرد، صرافی FTX بود که از ۶ مارس ۲۰۲۰ میزبان معاملات XAU₮ شد.
بازیگران مهم بازار جهانی امروز چه کسانی هستند؟
در جدول زیر، پروژههای مهم توکن طلا از نظر صادرکننده، سال عرضه، بلاکچین، نوع پشتوانه و وضعیت بازخرید مقایسه شدهاند.
| پروژه | صادر کننده یا مجموعه مرتبط | سال عرضه | بلاکچین | پشتوانه اعلام شده | وضعیت باز خرید |
| Digix Gold (DGX) | Digix | ۲۰۱۶ | اتریوم | هر توکن معادل یک گرم طلاست | تابع سازوکار و شرایط پروژه |
| PAX Gold (PAXG) | Paxos Trust Company | ۲۰۱۹ | اتریوم؛ پشتیبانی از شبکههای دیگر نیز در اسناد فعلی ذکر شده است | هر توکن معادل یک اونس تروا طلاست | امکان بازخرید طبق شرایط اعلامشده از سوی Paxos |
| Tether Gold (XAU₮) | TG Commodities Limited | ۲۰۲۰ | اتریوم و ترون در زمان معرفی | هر توکن معادل یک اونس تروا طلا و مرتبط با یک شمش مشخص است | تابع شرایط و الزامات بازخرید اعلامشده از سوی صادرکننده |
نکته تحقیقی: اولین توکن طلا، اولین توکن با پشتوانه فیزیکی، اولین توکن تحت نظارت مشخص و اولین توکن ایرانی، ادعاهای متفاوتی هستند و نباید آنها را یکسان در نظر گرفت.
توکنایز شدن طلا در ایران از چه زمانی شکل گرفت؟
ورود توکنهای با پشتوانه طلا به ایران را میتوان یکی از مراحل توسعه فناوریهای مالی در بازار داخلی دانست. با گسترش فناوری بلاکچین، ایده تبدیل طلا به دارایی دیجیتال نیز در ایران مطرح شد. از نمونههای اولیه میتوان به پروژههایی مانند ققنوس و توکن پیمان اشاره کرد که زمینه را برای شکلگیری تجربههای بعدی در حوزه داراییهای دیجیتال با پشتوانه طلا فراهم کردند. در ادامه، بیشتر درباره تاریخچه توکن طلا در ایران صحبت خواهیم کرد.
اولین پروژههای ایرانی چه زمانی راه اندازی شدند؟
یکی از قدیمیترین نمونههای مطرح شده در تاریخ داراییهای توکنیزه شده ایران، پروژه پیمان است. این پروژه در ۱۰ بهمن ۱۳۹۷ معرفی شد و قرار بود در بستر شبکه اقتصاد دیجیتال ققنوس فعالیت کند. در گزارشهای منتشر شده در خرداد ۱۳۹۸ نیز از راهاندازی شبکه اصلی ققنوس و برنامه عرضه توکن پیمان از ابتدای تیر همان سال خبر داده شد.
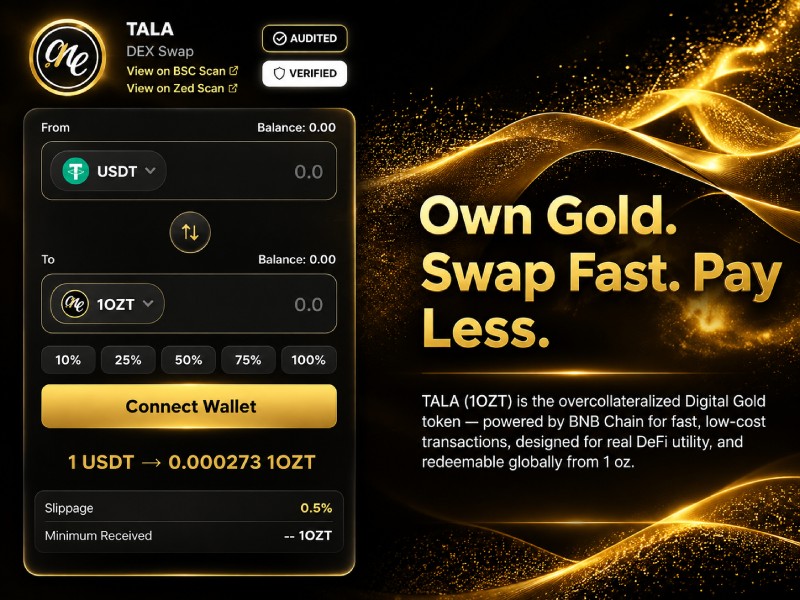
در سالهای بعد، پروژه TALA با نماد 1OZT نیز مطرح شد که وایت پیپر آن در فوریه ۲۰۲۵ منتشر شد. هر توکن این پروژه معادل یک اونس تروا طلای ۹۹۹٫۹ معرفی شده است. بنابراین، پیمان یکی از قدیمیترین پروژههای مستند ایرانی در این حوزه است؛ اما نمیتوان با قطعیت گفت که نخستین توکن طلای ایرانی از نظر شروع صدور و معامله عمومی بوده است.
چه شرکتهایی پشت این توکنها بودند؟
پیمان با شبکه ققنوس و مشارکت چهار بانک پارسیان، پاسارگاد، ملی و ملت معرفی شد؛ بنابراین، ساختار شکلگیری آن به همکاری میان چند نهاد بانکی مربوط بود.
در وایت پیپر TALA، شرکت DotOne Gold به عنوان مجموعه مرتبط با نگهداری طلا و بازخرید توکن نام برده شده است. در اطلاعیهای که وزارت خزانهداری آمریکا در ۲۴ ژوئیه ۲۰۲۶ منتشر کرد، DotOne Gold Company بهعنوان شرکت پشتیبان توکن TALA معرفی شد.
توکنهای ایرانی چه تفاوتی با نمونههای جهانی داشتند؟
تفاوت پروژهها را باید بر اساس مدل پشتوانه، زیرساخت و حقوق دارنده سنجید. پیمان در زمان معرفی به عنوان توکنی با پشتوانه طلا و وابسته به شبکه ققنوس معرفی شد. در مقابل، در وایتپیپر TALA به وضوح گفته شده است که هر توکن معادل یک اونس تروا طلای ۹۹۹٫۹ است، معاملات آن در بستر BNB Chain انجام میشود و امکان بازخرید فیزیکی نیز وجود دارد.
طبق برخی اخبار، توکنهای ایرانی دیگری مانند GoldB نیز با پشتوانه طلا وجود دارند. با این حال، چون اطلاعات مستندی درباره این پروژه وجود ندارد، نمیتوان با قطعیت درباره سازوکار آن، تاریخ معرفی، ساختار حقوقی و قابلیت انتقال آن صحبت کرد.
خط زمانی شکلگیری بازار توکن طلا در ایران
| تاریخ | پروژه یا رویداد |
| ۱۰ بهمن ۱۳۹۷ | تاریخ معرفی عمومی پیمان |
| ۸ خرداد ۱۳۹۸ | راهاندازی شبکه اصلی ققنوس |
| ۱۲ خرداد ۱۳۹۸ | انتشار خبر عرضه پیمان از ابتدای تیر ۱۳۹۸ |
| فوریه ۲۰۲۵ | انتشار وایتپیپر TALA |
| ۱۷ اردیبهشت ۱۴۰۴ | انتشار پیشنویس ضوابط معاملات برخط طلا |
| ۲۴ ژوئیه ۲۰۲۶ | اطلاعیه وزارت خزانهداری آمریکا درباره شبکه DotOne |
چرا توکن طلا در اقتصاد ایران جذاب شد؟
جذابیت توکن طلا در ایران را نمیتوان صرفاً به تورم و افزایش قیمت طلا نسبت داد. در واقع، عوامل متعددی در این موضوع دخیل هستند که در ادامه به آنها خواهیم پرداخت.
تورم و نگرانی درباره کاهش قدرت خرید
تورم یکی از مهمترین عواملی است که باعث شده داراییهایی مانند طلا در مرکز توجه قرار بگیرند. طبق دادههای بانک جهانی، نرخ تورم سالانه ایران در سال ۲۰۲۵ حدود ۴۲٫۲ درصد بود؛ یعنی سطح قیمت کالاها و خدمات نسبت به سال قبل افزایش چشمگیری داشت. در همین دوره، دادههای تاریخی بازار نشان میدهد قیمت اسمی طلای ۲۴ عیار در ایران بر حسب ریال حدود ۶۴٫۰۹ درصد افزایش یافته است.
مقایسه این دو رقم نشان میدهد قیمت طلا در این دوره بیشتر از شاخص عمومی قیمتها رشد کرده است. بدیهی است که در چنین شرایطی، توجه افراد به طلا به عنوان یکی از گزینههای حفظ ارزش دارایی جلب شود. علاوه بر این، افزایش قیمت طلا در بازار به معنای کسب همین میزان سود برای خریداران توکن نیست؛ زیرا هزینههای خریدوفروش، اختلاف قیمت معاملات و کارمزدهای هر پلتفرم را نیز باید در نظر گرفت.
آیا توکن طلا امکان خرید با سرمایه کمتر را فراهم میکند؟
یکی از دلایل جذابیت توکن طلا، امکان خرید آن با سرمایه کمتر است. برای مثال، در پروژه PAX Gold کاربران میتوانند به جای خرید یک اونس کامل طلا، بخشی از آن را تهیه کنند. البته حداقل مبلغ خرید و هزینه معاملات در همه پروژهها یکسان نیست و به شرایط هر پلتفرم بستگی دارد.
نقش بلاکچین در انتقال و معامله دارایی
یکی از قابلیتهای بلاکچین، امکان انتقال توکن طلا بین نشانیهای سازگار است. برای مثال، توکن Tether Gold یا XAU₮ هنگام معرفی روی شبکههای اتریوم و ترون عرضه شد و امکان انتقال آن در این شبکهها وجود داشت.
اما انتقال پذیری با نقدشوندگی تفاوت دارد. انتقال پذیری یعنی کاربر بتواند توکن خود را به نشانی دیگری بفرستد؛ اما نقدشوندگی به این معناست که بتواند آن را بدون کاهش قابل توجه قیمت به پول نقد یا دارایی دیگری تبدیل کند. میزان تقاضا، تعداد خریداران و فروشندگان، دسترسی به بازارهای معاملاتی و شرایط فروش یا بازخرید بر نقدشوندگی توکن اثر میگذارند.
بنابراین، صرف استفاده از بلاکچین تضمین نمیکند که بتوان توکن را در هر زمان با قیمت مورد انتظار فروخت یا معادل فیزیکی آن را دریافت کرد.
آیا توکن طلا واقعاً از قدرت خرید محافظت میکند؟
دادههای سال ۲۰۲۵ نشان میدهند قیمت طلای ۲۴ عیار در ایران حدود ۶۴٫۰۹ درصد افزایش یافته است؛ در حالی که نرخ تورم سالانه ایران طبق دادههای بانک جهانی حدود ۴۲٫۲ درصد بوده است. این مقایسه نشان میدهد رشد قیمت طلا در این دوره از نرخ تورم بیشتر بوده، اما به این معنا نیست که همه خریداران طلا یا توکنهای با پشتوانه طلا به همین میزان سود کردهاند.
سود واقعی هر سرمایهگذار به زمان خرید و فروش، اختلاف قیمت خرید و فروش، کارمزد معاملات و سایر هزینههای احتمالی بستگی دارد. از سوی دیگر، قیمت طلا در ایران علاوه بر قیمت جهانی این فلز، از نرخ ارز نیز تأثیر میپذیرد و ممکن است در دورههای مختلف تغییرات متفاوتی داشته باشد.
بنابراین، افزایش قیمت طلا را نمیتوان بهتنهایی معیاری برای سنجش سودآوری تمام توکنهای طلا دانست یا بر اساس آن درباره مناسب بودن این دارایی برای سرمایهگذاری نتیجهگیری کرد.
چرا شرکتهای خصوصی به سمت توکنایز کردن طلا رفتند؟
توکنایز کردن طلا برای شرکتهای خصوصی فرصتی بود تا با ترکیب یک دارایی سنتی و فناوری بلاکچین، خدمات مالی جدیدی ارائه دهند و مشتریان خود را افزایش دهند. اما، دلایل ورود شرکتهای خصوصی به عرصه توکنایز کردن طلا فراتر از این موارد است. در ادامه به توضیح بیشتر این موضوع میپردازیم.
فرصت تجاری بازار داراییهای توکنیزه شده
توکن طلا برای یک شرکت میتواند محصولی تازه در کنار خدمات پرداخت، معامله دارایی دیجیتال یا خرید و فروش طلا باشد. درآمد احتمالی این مدل ممکن است از کارمزد معامله، هزینه بازخرید، خدمات نگهداری و فعالیتهای دیگر حاصل شود؛ البته ساختار درآمدی هر پروژه به قراردادها و شیوه ارائه خدمات آن بستگی دارد.
در این راستا، شرکتها باید هزینههای مرتبط با توسعه و نگهداری زیرساخت فنی، امنیت قرارداد هوشمند، نگهداری ذخایر، حسابرسی، مدیریت درخواستهای بازخرید و الزامات حقوقی را نیز در نظر بگیرند.
رقابت برای جذب کاربران و سرمایه
پلتفرمی که از قبل کاربران فعالی دارد، میتواند با اضافه کردن توکن طلا، استفاده از خدمات و سبد محصولات خود را گسترش دهد. در مقابل، یک شرکت تازه وارد باید علاوه بر جذب مشتری، بتواند اعتماد کاربران به پشتوانه و امکان خروج از سرمایهگذاری را نیز جلب کند.
آیا تقاضای واقعی بازار محرک رشد بود یا موج تبلیغاتی؟
برای تشخیص رشد واقعی بازار توکن طلا از موج تبلیغاتی، باید به شاخصهایی همچون تعداد کاربران فعال، حجم معاملات، میزان توکنهای در گردش، عمق بازار و مقدار طلای نگهداریشده به عنوان پشتوانه توجه کرد.
در مقابل، افزایش تعداد خبرها، معرفی پروژههای جدید یا تبلیغات گسترده، به تنهایی نشان دهنده رشد تقاضا نیست. ارزیابی این بازار به دادههای قابل سنجش و مستمر نیاز دارد تا مشخص شود استقبال از توکن طلا به استفاده واقعی و معاملات پایدار منجر شده است یا خیر.
نظارت بر توکنهای طلا در ایران از چه زمانی جدی شد؟
با گسترش معاملات آنلاین طلا و شکلگیری داراییهای دیجیتال با پشتوانه طلا، موضوع نظارت بر این بازار اهمیت بیشتری پیدا کرد. برای بررسی تاریخچه نظارت در ایران، باید زمان شکلگیری چارچوبها و تفاوت آنها را در نظر گرفت.
وضعیت مقررات در زمان شکلگیری پروژهها
پروژه پیمان در سال ۱۳۹۷ و در چارچوب شکلگیری شبکه ققنوس معرفی شد. در آن زمان، بحثهایی درباره لزوم توجه به مقررات مرتبط با داراییهای دیجیتال وجود داشت، اما ضوابط مستندی که بهطور مشخص این حوزه را پوشش دهند، در آن زمان وجود نداشت.
از هشدارها و پیشنویسها تا مقررات جدید
یکی از نقاط عطف حوزه معاملات آنلاین طلا، انتشار پیشنویس ضوابط معاملات برخط طلا در ۱۷ اردیبهشت ۱۴۰۴ بود. در این پیشنویس، چارچوب ضوابط فعالیت سامانههای معاملات آنلاین طلا و قوانین مرتبط با کسب و کارهای مجازی توضیح داده شده بود.
در ادامه، مقرراتی برای خریدوفروش برخط طلا و نقره نیز مطرح شد که نهایتاً در ۲۷ مهر ۱۴۰۴ به تصویب رسید. این ضوابط نحوه فعالیت پلتفرمهای معاملات برخط طلا و نقره را مشخص میکردند.
آیا مقررات طلای آنلاین شامل توکن بلاکچینی هم میشود؟
این موضوع به ساختار توکن و نوع فعالیت پلتفرم بستگی دارد و نمیتوان همه توکنهای طلا را مشمول یک مقررات واحد دانست. دستورالعمل خریدوفروش آنلاین طلا و نقره مصوب ۱۴۰۴ شامل پلتفرمهایی میشود که از طریق وبسایت یا اپلیکیشن به خریدوفروش طلا و نقره میپردازند.
از سوی دیگر، سند بانک مرکزی درباره الزامات و ضوابط فعالیت در حوزه رمزارزها که در سال ۱۳۹۷ منتشر شد، توکنهای دارای پشتوانه طلا و فلزات گرانبها را بهطور مشخص تعریف کرده و عرضه آنها را به اخذ مجوز بانک مرکزی و ضمانت بانکی منوط دانسته است.
بنابراین، مقررات توکنهای با پشتوانه طلا از قبل در چارچوب مقررات رمزارزی مطرح شدهاند. بااینحال، برای تعیین اینکه یک توکن مشخص دقیقاً مشمول کدام ضوابط میشود، باید ساختار حقوقی آن، نحوه عرضه، شیوه ثبت مالکیت و امکان انتقال آن روی بلاکچین را بررسی کرد.
وضعیت نظارت تا امروز چگونه بوده است؟
نظارت بر معاملات آنلاین طلا در ایران در سال ۱۴۰۴ وارد مرحله تازهای شد. بر اساس مقررات مصوب، بانک مرکزی مسئول نظارت بر معاملات این سکوها، کنترل موجودی طلای پشتوانه و راهاندازی سامانه ناظر شد. این چارچوب در سال ۱۴۰۵ نیز ادامه داشت و ضوابط مربوط به نگهداری طلا در خزانه و پایش معاملات دنبال شد.
در ۱۳ خرداد ۱۴۰۵، خبرگزاری تسنیم گزارش داد که نظارت بر سکوهای معاملات آنلاین طلا به سازمان بورس و اوراق بهادار محول شده است. بااینحال، انتشار این خبر به تنهایی به معنای انتقال کامل مسئولیتها و آغاز اجرای تصمیم نبود.
از سوی دیگر، گزارشهای منتشر شده در مهر ۱۴۰۵ همچنان از فعالیت سامانه ناظر بانک مرکزی و نظارت بر معاملات آنلاین طلا خبر میدادند. بنابراین، شواهد موجود نشان میدهد که سازوکار نظارتی بانک مرکزی همچنان در عمل مطرح است؛ اما برای مشخص شدن مسئولیتهای دقیق سازمان بورس، به اطلاعات بیشتری نیاز است که در حال حاضر در دسترس نیست.
در نتیجه، تا زمان انتشار مقاله نمیتوان گفت نظارت بر معاملات آنلاین طلا بهطور کامل از بانک مرکزی به سازمان بورس منتقل شده است.
توکن طلای ایرانی دقیقاً چه چیزی را به دارنده خود میدهد؟
خرید توکن طلا لزوماً به این معنا نیست که کاربر میتواند در هر زمان طلای فیزیکی تحویل بگیرد. حقوق دارنده به شرایط انتشار توکن، نوع مالکیت تعریف شده در قرارداد و تعهدات عرضهکننده توکن بستگی دارد. برای ارزیابی یک پروژه، باید سه موضوع را جداگانه بررسی کرد:
آیا طلای اعلامشده واقعاً وجود دارد و پشتوانه توکن قابلبررسی است؟
آیا دارنده میتواند توکن را به طلای فیزیکی تبدیل کند؟
و در نهایت، چه ریسکهایی ممکن است بر ارزش یا امکان استفاده از این دارایی اثر بگذارند؟
پشتوانه توکن چگونه قابل بررسی است؟
اولین گام، بررسی رابطه میان تعداد توکنهای صادرشده و مقدار طلای اعلام شده به عنوان پشتوانه است. برای این کار باید اطلاعات عرضه توکن، گزارش ذخایر، گزارش حسابرسی مستقل و مشخصات متولی نگهداری طلا بررسی شوند.
اگر پروژه نشانی قرارداد هوشمند را منتشر کرده باشد، میتوان تعداد توکنهای صادرشده و تراکنشهای آن را نیز در بلاکچین بررسی کرد؛ اما اطلاعات بلاکچین بهتنهایی وجود طلای فیزیکی را اثبات نمیکند.
برای مثال، وایت پیپر TALA ادعا میکند هر توکن 1OZT معادل یک اونس تروا طلای ۹۹۹٫۹ است. این ادعا باید با شواهد مستقل درباره ذخایر تطبیق داده شود.
اگر کاربر بخواهد توکن را به طلای فیزیکی تبدیل کند، چه میشود؟
امکان بازخرید یعنی دارنده بتواند طبق شرایط شرکت عرضه کننده، توکن خود را به طلای فیزیکی تبدیل کند یا دارایی خود را به شکل دیگری دریافت کند. برای ارزیابی این امکان باید حداقل مقدار قابل بازخرید، کارمزد، محل تحویل، شرایط احراز هویت و محدودیتهای جغرافیایی را در نظر گرفت.
بااینحال، اعلام امکان بازخرید به معنای دسترسی بدون محدودیت همه کاربران به طلای فیزیکی نیست. پیش از خرید باید مشخص شود که کاربر با چه شرایط و هزینهای میتواند از این حق استفاده کند.
ریسکهای اصلی برای دارنده توکن چیست؟
مهمترین ریسکها عبارتاند از کافی نبودن یا نامشخص بودن ذخایر، محدودیت فروش و بازخرید، آسیبپذیری قرارداد هوشمند و مشکلات حقوقی احتمالی. حتی اگر انتقال توکن روی بلاکچین امکانپذیر باشد، ممکن است بازار ظرفیت کافی برای نقدشوندگی نداشته باشد یا شرکت پشتیبان نتواند امکان بازخرید را برای همه کاربران فراهم کند.
بنابراین، نبود گزارش حسابرسی مستقل را باید به عنوان محدودیتی در امکان ارزیابی پشتوانه بیان کرد، نه مدرکی قطعی بر نبود طلا. در نهایت، اعتمادپذیری هر پروژه به شواهد قابلبررسی درباره ذخایر، حقوق قراردادی دارنده و امکان واقعی معامله یا بازخرید بستگی دارد.
آینده بازار توکن طلا در ایران به چه عواملی بستگی دارد؟
آینده بازار توکن طلا در ایران به عوامل فنی، اقتصادی و قانونی متعددی بستگی دارد و نمیتوان درباره مسیر رشد آن پیشبینی قطعی داشت!
- نخستین عامل، شفافیت و قابلیت راستی آزمایی پشتوانه است؛ زیرا اعتماد به وجود طلای فیزیکی و مشخص بودن حقوق دارنده توکن، از پایههای اصلی اعتبار این محصولات است.
- در کنار آن، وضعیت مقررات و امکان فعالیت قانونی میتواند بر دسترسی کاربران و همکاری با نهادهای مالی اثر بگذارد.
- عامل دیگر، تقاضای واقعی کاربران و شرایط اقتصادی است. تعداد دارندگان توکن به تنهایی معیار کافی برای سنجش وضعیت بازار نیست؛ حجم معاملات، میزان نقدشوندگی و امکان خروج از سرمایهگذاری نیز اهمیت دارند.
- همچنین، شرایط بازخرید باید روشن باشد. توکنی که فقط در بازاری محدود معامله میشود، از نظر کارکرد با محصولی که سازوکار مشخص و قابلیت بازخرید دارد، تفاوت خواهد داشت.
- در نهایت، اعتماد به صادرکنندگان و زیرساختهای نگهداری، امنیت قراردادهای هوشمند و امکان تعامل با صرافیها و دیگر خدمات بلاکچینی بر عملکرد و ماندگاری پروژهها اثر میگذارند.
- افزایش تعداد توکنهای طلا به تنهایی نشانه بلوغ این بازار نیست؛ بلکه شفافیت اطلاعات، عملکرد عملیاتی، دسترسی به بازار و امکان راستیآزمایی پشتوانه مشخص میکنند که این محصولات تا چه اندازه میتوانند اعتماد کاربران را جلب کنند.
و اما در آخر؛ سرنوشت توکن طلا را چه چیزی تعیین میکند؟
مزیت توکنسازی طلا فقط به دیجیتالی کردن دارایی و آسانتر شدن خرید و فروش آن محدود نمیشود؛ مسئله اصلی این است که آیا میتوان میان صادر کننده، پشتوانه فیزیکی و دارنده توکن، رابطهای شفاف و قابل راستی آزمایی ایجاد کرد یا نه؟ ارزش این مدل به میزان اطمینان از وجود طلا، مشخص بودن حقوق دارنده و امکان معامله یا بازخرید توکن بستگی دارد.
در نهایت، آینده این بازار نه صرفاً با افزایش تعداد توکنها، بلکه با شفافیت پشتوانه، قابلیت راستی آزمایی، حمایت از حقوق دارندگان و امکان واقعی معامله و بازخرید مشخص میشود. دیجیتالی شدن طلا زمانی مزیتی معنادار خواهد داشت که اعتماد به آن قابل بررسی باشد.